JAWAPAN RINGKAS
Apa yang perlu anda semak sebelum memilih pembiayaan peribadi?
Semak sekurang-kurangnya lima perkara: jumlah yang diperlukan, bayaran yang mampu ditanggung, tempoh pembiayaan, kos keseluruhan dan struktur produk. Dua tawaran dengan jumlah sama tidak semestinya membawa komitmen yang sama.
Pembiayaan yang sesuai bukan semestinya yang menawarkan jumlah paling tinggi. Ia perlu sesuai dengan keperluan, bajet dan terma yang anda fahami.
JUMLAH
Berapa yang sebenarnya diperlukan?
BAYARAN
Berapa yang sesuai dengan bajet bulanan?
TEMPOH
Berapa lama komitmen berlangsung?
KOS
Apakah kadar, caj dan jumlah pembayaran?
STRUKTUR
Konvensional atau patuh Syariah?
BANDINGKAN DENGAN JELAS
Cara membandingkan pembiayaan peribadi
Jangan fokus pada satu angka sahaja. Bayaran lebih rendah mungkin datang dengan tempoh berbeza, manakala jumlah lebih tinggi boleh mewujudkan komitmen yang lebih besar daripada keperluan sebenar.
| Perkara | Soalan yang patut ditanya |
|---|---|
| Jumlah pembiayaan | Adakah ini jumlah yang benar-benar saya perlukan? |
| Bayaran berkala | Adakah bayaran ini sesuai dengan bajet saya? |
| Tempoh | Berapa lama saya perlu membuat pembayaran? |
| Kadar keuntungan / kos | Bagaimana kos pembiayaan dinyatakan? |
| Caj | Apakah caj yang dikenakan dan bila? |
| Jumlah keseluruhan | Berapa jumlah yang akhirnya perlu dibayar? |
| Struktur | Adakah saya memahami struktur produk? |
Jangan hanya tanya “mana paling murah?”
Pilihan mana yang paling jelas dari segi jumlah, kemampuan, kos dan struktur untuk situasi saya?
MULA DENGAN KEPERLUAN
Berapa yang anda sebenarnya perlukan?
Daripada bermula dengan “berapa maksimum saya boleh dapat?”, tanya “berapa yang sebenarnya saya perlukan untuk tujuan ini?”. Kira keperluan tersebut dahulu dan elakkan memilih jumlah lebih besar semata-mata kerana ia tersedia.
PERANCANG PEMBIAYAAN JOMDANA-i
Lihat hubungan antara jumlah dan tempoh.
ANGGARAN BAYARAN BULANAN
RM 422.92Ilustrasi ini menggunakan logik yang sama seperti kalkulator Jomdana-i semasa: bahagian keuntungan dikira sebagai 1.5% daripada bahagian pembiayaan bulanan. Ia bertujuan untuk perancangan sahaja dan bukan kadar keuntungan efektif, tawaran pembiayaan, keputusan kelayakan atau jaminan kelulusan. Kadar, bayaran dan terma sebenar tertakluk kepada penilaian, tawaran yang berkenaan serta dokumen pembiayaan semasa.
FAHAMI ISTILAH
Pinjaman peribadi dan pembiayaan peribadi: apa bezanya?
Di Malaysia, pinjaman peribadi, loan peribadi dan pembiayaan peribadi sering digunakan untuk tujuan carian yang hampir sama. Namun, produk di sebalik istilah tersebut tidak semestinya mempunyai struktur sama.
| Perkara | Pinjaman konvensional | Pembiayaan Islam |
|---|---|---|
| Asas produk | Pinjaman | Struktur / kontrak Syariah |
| Cara kos dinyatakan | Faedah | Kadar keuntungan |
| Struktur Syariah | Tidak berkenaan | Bergantung pada produk |
| Contoh struktur | — | Tawarruq / Commodity Murabahah |
| Masih perlu dibandingkan | Bayaran, tempoh, kos dan terma | Bayaran, tempoh, kos, terma dan struktur |
Menukar istilah sahaja tidak menjadikan produk patuh Syariah. Struktur sebenar, kontrak dan dokumen produk tetap perlu diperiksa.
Jika anda mahu bermula dengan gambaran umum sebelum membandingkan istilah pembiayaan.
Baca panduan pinjaman peribadi Malaysia →SEMAK KEMAMPUAN
Berapa bayaran yang sesuai dengan bajet anda?
Mampu membuat satu bayaran tidak semestinya bermaksud komitmen itu sesuai untuk keseluruhan tempoh. Lihat ruang sebenar selepas keperluan dan komitmen lain.
Ini alat perancangan, bukan formula rasmi kelayakan. Tanya sama ada selepas semua komitmen dibayar, masih ada ruang munasabah untuk kehidupan harian, simpanan dan perkara tidak dijangka.
BNM menerangkan pendekatan affordability yang lebih menyeluruh bagi penyedia di bawah rangka kerjanya, termasuk baki pendapatan untuk perbelanjaan hidup penting. Rujuk BNM Annual Report 2025.
SEBELUM MEMOHON
Adakah anda bersedia untuk memohon?
Keperluan sebenar berbeza mengikut produk dan penyedia. Selepas memahami jumlah dan kemampuan, semak kelayakan serta perkara yang perlu disediakan.
SEBELUM MENERIMA TAWARAN
Fahami kos sebenar sebelum menerima tawaran
Mendapat tawaran tidak bermaksud anda perlu terus menerimanya. Lihat lebih daripada jumlah yang akan diterima.
Jumlah pembiayaan
Adakah jumlah tersebut masih sama dengan keperluan asal?
Bayaran berkala
Bolehkah ia dimasukkan ke dalam bajet selepas perbelanjaan penting?
Tempoh
Berapa lama komitmen pembayaran berlangsung?
Kadar keuntungan / kos
Bagaimana kos dinyatakan dalam dokumen dan tawaran?
Caj
Apakah caj yang terpakai dan dalam keadaan apa?
Jumlah keseluruhan pembayaran
Apakah gambaran penuh komitmen anda?
PERTIMBANGKAN SEMULA
Pertimbangkan semula sebelum memohon jika…
- anda belum pasti jumlah yang diperlukan
- bayaran belum dimasukkan dalam bajet
- anda berulang kali memerlukan pembiayaan baharu untuk kekurangan tunai bulanan
- anda mahu membayar komitmen lama tanpa pelan jelas
- perubahan kecil pendapatan boleh membuat bayaran sukar diurus
- anda belum memahami kadar, caj dan jumlah keseluruhan
Matlamatnya bukan mendapatkan jumlah terbesar. Matlamatnya ialah keputusan yang anda faham dan boleh urus.
PEMBIAYAAN PATUH SYARIAH
Mahu pembiayaan yang patuh Syariah?
Jika prinsip Syariah penting kepada anda, jangan berhenti pada perkataan “Islamic”. Semak struktur sebenar. Salah satu struktur yang digunakan ialah Tawarruq / Commodity Murabahah.
Tawarruq secara ringkas
- Komoditi dibeli
- Dijual kepada pelanggan pada harga tertangguh
- Dijual kepada pihak ketiga
- Hasil pembiayaan diterima
Untuk Jomdana-i, perdagangan komoditi difasilitasi melalui Sedania sebagai commodity trading platform provider.
JOMDANA-i
Pertimbangkan Jomdana-i
Jomdana-i ialah pembiayaan Komoditi Islam patuh Syariah menggunakan Tawarruq / Commodity Murabahah.
Laman produk semasa memaparkan pembiayaan sehingga RM10,000. Sebelum membuat request, semak jumlah, tempoh, bayaran, kadar keuntungan, caj, jumlah keseluruhan serta dokumen dan terma.
Jumlah, kelayakan dan terma tertakluk kepada penilaian pembiayaan dan terma semasa. Kelulusan tidak dijamin.
Muat turun Jomdana ↗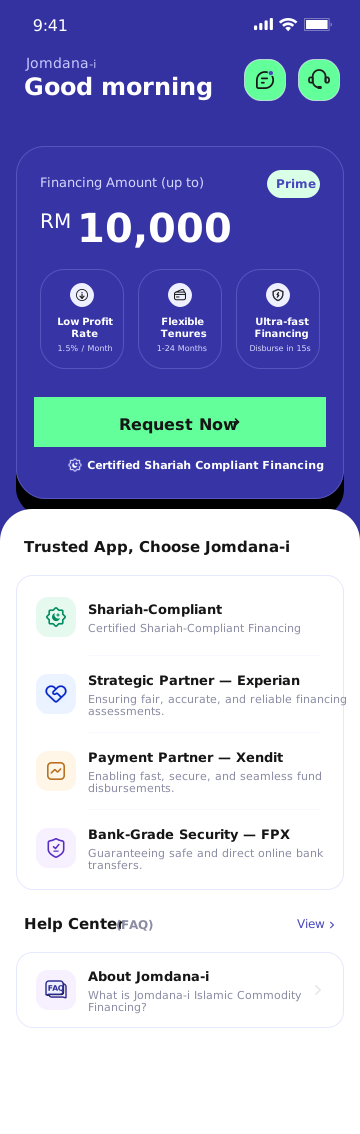
KESELAMATAN
Sebelum berkongsi maklumat untuk permohonan
- Gunakan website atau aplikasi rasmi.
- Jangan kongsi OTP, PIN atau password.
- Jangan hantar maklumat kepada nombor atau akaun yang tidak dapat disahkan.
- Pastikan anda tahu siapa yang menerima maklumat.
- Baca dokumen dan terma sebelum bersetuju.
- Fahami bagaimana maklumat peribadi dikendalikan.
RINGKASNYA
Bagaimana memilih pembiayaan peribadi?
Mulakan dengan jumlah yang benar-benar diperlukan dan semak sama ada bayaran boleh dimasukkan ke dalam bajet. Bandingkan tempoh, kadar keuntungan atau kos, caj dan jumlah keseluruhan pembayaran. Semak kelayakan, dokumen serta struktur produk. Jika anda mahu pembiayaan patuh Syariah, fahami struktur yang digunakan sebelum meneruskan.
Pilihan yang sesuai ialah pilihan yang anda faham, boleh bandingkan dan mampu urus.
FAQ
Soalan Lazim Tentang Pembiayaan Peribadi
Apa itu pembiayaan peribadi?+
Pembiayaan peribadi ialah kemudahan pembiayaan untuk keperluan peribadi, tertakluk kepada struktur produk, kriteria penyedia dan terma yang berkenaan. Sebelum memohon, semak jumlah, bayaran, tempoh, kos dan struktur produk.
Apa beza pinjaman peribadi dan pembiayaan peribadi?+
Kedua-dua istilah sering digunakan oleh pengguna yang mencari dana untuk kegunaan peribadi. Namun, struktur produk boleh berbeza. Untuk pembiayaan Islam, semak struktur dan kontrak Syariah yang digunakan selain bayaran, tempoh dan kos.
Bagaimana memilih pembiayaan peribadi yang sesuai?+
Mulakan dengan jumlah yang benar-benar diperlukan. Kemudian bandingkan kemampuan bayaran, tempoh, kadar keuntungan atau kos, caj, jumlah keseluruhan pembayaran dan struktur pembiayaan.
Apa yang perlu disemak sebelum memohon?+
Semak kemampuan, syarat kelayakan, maklumat atau dokumen yang diperlukan, kos dan terma produk. Pastikan anda memahami komitmen sebelum meneruskan.
Adakah semua pembiayaan peribadi patuh Syariah?+
Tidak. Jika anda mahukan pembiayaan Islam, semak dengan jelas struktur dan kontrak Syariah yang digunakan oleh produk tersebut.
Apakah struktur yang digunakan oleh Jomdana-i?+
Jomdana-i ialah pembiayaan Komoditi Islam patuh Syariah berdasarkan konsep Tawarruq / Commodity Murabahah. Proses perdagangan komoditi difasilitasi melalui Sedania.